
Diesen Artikel anhören:
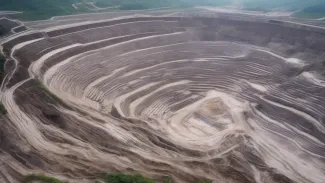
Ihr Browser unterstützt das Audio-Element nicht.Bei der Lagerstätte Jianxiawo handelt es sich nicht um einen kleinen Steinbruch. Mit einer jährlichen Produktionskapazität von rund 100.000 Tonnen batterietauglichem Lithiumcarbonat machte sie vor ihrer Stilllegung schätzungsweise 8–10 % der gesamten Lithiumcarbonat-Produktion Chinas aus. Ein Ausfall von fast zwölf Monaten war kein unbedeutendes Ereignis – und die Rückkehr in den Betrieb ist ebenso bedeutsam.
Warum wurde die Mine stillgelegt?
Die Schließung war administrativ begründet, aber marktgetrieben motiviert. Als die Bergbaulizenz für den Standort Jianxiawo im August 2025 auslief, entschieden die chinesischen Regulierungsbehörden, sie nicht sofort zu verlängern. Die Entscheidung war bewusst: Zu diesem Zeitpunkt litt der globale Lithiummarkt unter einem anhaltenden Überangebot. Die Preise für Lithiumcarbonat waren von Rekordhöhen über 500.000 Yuan pro Tonne Ende 2022 auf deutlich unter 100.000 Yuan Mitte 2025 eingebrochen – gedrückt durch eine langsamer als erwartete Verbreitung von Elektroautos in einigen Märkten, hohe Lagerbestände entlang der Lieferkette und einen aggressiven Ausbau der Bergbaukapazitäten, der die Nachfrage überstieg.
Die chinesischen Behörden haben gezeigt, dass sie bereit sind, regulatorische Hebel zur Stabilisierung von Rohstoffmärkten einzusetzen. Die verweigerte Lizenzverlängerung hielt eine wichtige Angebotsquelle während einer Phase des strukturellen Überangebots vom Markt – eine Form gelenkter Produktionsdisziplin, die in westlichen Bergbauindustrien selten zu beobachten ist, im chinesischen Seltenerdsektor aber Vorbilder hat.
Lepidolith: der besondere Rohstoff der Mine
Bei der Lagerstätte Jianxiawo handelt es sich um eine Lepidolith-Quelle, was sie von den Spodumen- und Sole-Betrieben unterscheidet, die die globale Lithiumproduktion dominieren. Lepidolith ist ein lithiumhaltiger Glimmer, der in granitischen Pegmatiten vorkommt; in der Provinz Jiangxi liegen einige der größten Vorkommen der Welt. Die Verarbeitung zu batterietauglichem Lithiumcarbonat ist energieintensiver als die Arbeit mit Spodumen, doch die vertikal integrierte Anlage von CATL deckt die gesamte Kette vor Ort ab: den Tagebau des Lepidolith-Erzes sowie anschließendes Rösten, Laugen und chemische Reinigungsschritte, die das hochreine Material für die Kathodenfertigung liefern.
Das Endprodukt fließt direkt in die eigenen Produktionslinien von CATL für die Batteriechemien Lithium-Eisenphosphat (LFP) und Nickel-Mangan-Cobalt (NMC) – die beiden dominierenden Zelltypen heutiger Elektroautos. Mit der Kontrolle über die Mine verringert CATL seine Abhängigkeit von Preisschwankungen am Lithium-Spotmarkt – eine strategische Absicherung, die Wettbewerber ohne vorgelagerte Vermögenswerte kaum nachbilden können.
Was der Neustart für die Lieferketten bedeutet
Der Zeitpunkt des Neustarts ist bezeichnend. Mitte 2026 liegt die weltweite E-Auto-Nachfrage auf Rekordniveau – die Neuzulassungen batterieelektrischer Pkw in Europa lagen im April 2026 laut ACEA-Daten 38 % über dem Vorjahr. Die NEV-Durchdringung in China überschritt im Juni 63 % der monatlichen Neuwagenverkäufe. Diese wiedererstarkte Nachfrage arbeitet sich durch die Lieferkette, verknappt die Lithiumbestände und schiebt die Preise wieder auf ein Niveau, auf dem sich der Bergbau finanziell lohnt.
Für europäische E-Auto-Hersteller und ihre Tier-1-Batterielieferanten ist der Neustart der CATL-Mine in mehrfacher Hinsicht relevant. CATL liefert Batteriezellen oder komplette Batteriesysteme an Volkswagen, BMW, Mercedes-Benz, Stellantis und weitere europäische Automobilhersteller. Eine anhaltende Verknappung der vorgelagerten Lithiumversorgung von CATL würde früher oder später die Zellproduktion, die Lieferpläne oder die Batteriepreise unter Druck setzen. Der Neustart in Jianxiawo verringert dieses Risiko – zumindest von diesem einen Knotenpunkt der Kette aus.
Er signalisiert zudem, dass Peking eine Wiederaufnahme der Produktion zulässt, was darauf hindeutet, dass sich die regulatorische Sicht auf den Lithiummarkt verschoben hat: Die Phase der verordneten Angebotsdisziplin ist vorerst beendet.
Vertikale Integration als Wettbewerbswaffe
Dass CATL eine Mine besitzt, die fast ein Zehntel der chinesischen Lithiumcarbonat-Produktion abdeckt, unterstreicht eine breitere Strategie, die das Unternehmen mit Nachdruck verfolgt. Über Jiangxi hinaus hat CATL in Lithiumprojekte in Bolivien, der Demokratischen Republik Kongo (für Kobalt) und Australien investiert. Das Unternehmen hat langfristige Abnahmeverträge mit Bergbauunternehmen auf mehreren Kontinenten geschlossen und betreibt eigene Geschäfte mit Kathodenmaterial.
Dieser Ansatz steht in scharfem Kontrast zu europäischen Batteriezellenherstellern – Northvolt ist das prominenteste Beispiel –, die in der Regel Materialien an offenen Märkten eingekauft haben und in akute Schwierigkeiten gerieten, als sich diese Märkte gegen sie entwickelten. Die vertikale Integration von CATL bietet einen Puffer, den reine Zellenhersteller schlicht nicht haben.
Für europäische politische Entscheidungsträger, die kritisch beobachtet haben, wie die Batteriewertschöpfungskette des Kontinents bei Schlüsselkomponenten von chinesischen Unternehmen abhängig bleibt, bestätigt dieser Fall eine bekannte Sorge: Eine einzige regulatorische Entscheidung in Peking kann sich durch die Lieferketten ziehen, die Europas grüne Transformation tragen.
Wie es weitergeht
Nach der erneuerten Lizenz und dem Wiederanlauf der Produktion richtet sich der Blick nun auf die Geschwindigkeit des Hochfahrens. Ein großer Lepidolith-Tagebaubetrieb erreicht nicht über Nacht seine volle Kapazität – Anlagen müssen wieder in Betrieb genommen, Arbeitskräfte mobilisiert und die Aufbereitungskreisläufe nacheinander wieder angefahren werden. Branchenanalysten werden die monatlichen Produktionsdaten für Lithiumcarbonat aus Jiangxi beobachten, um Hinweise darauf zu erhalten, wie schnell Jianxiawo wieder seine Auslegungskapazität von rund 100.000 Tonnen pro Jahr erreicht.
Unterdessen werden die Marktteilnehmer im Lithiumgeschäft – darunter europäische Batterie- und E-Auto-Unternehmen, die die Rohstoffkosten verfolgen – abwägen, ob der Neustart eine dauerhafte Entspannung des Angebots signalisiert oder nur eine vorübergehende Lockerung nach einer ungewöhnlichen Phase staatlich gelenkter Zurückhaltung. So oder so: Einer der wichtigsten Lithiumbetriebe der Welt ist zurück, und die globale E-Auto-Branche schaut genau hin.
Warum wurde CATLs Lithiummine in Jiangxi 2025 stillgelegt?
Die Bergbaulizenz für die Lagerstätte Jianxiawo in der Provinz Jiangxi lief im August 2025 aus, und die chinesischen Behörden entschieden, sie nicht sofort zu verlängern. Die Entscheidung war Teil der Bemühungen der Regierung, den Lithiummarkt zu stabilisieren, der damals unter schwerem Überangebot und Preisverfall litt. Das passt zu Chinas Geschichte, regulatorische Instrumente zur Steuerung strategischer Rohstoffmärkte einzusetzen.
Wie bedeutend ist CATLs Jiangxi-Mine für die globale Lithiumversorgung?
Die Anlage in Jianxiawo hat eine jährliche Produktionskapazität von rund 100.000 Tonnen batterietauglichem Lithiumcarbonat – das entspricht etwa 8–10 % der gesamten Lithiumcarbonat-Produktion Chinas. China ist der weltweit dominierende Verarbeiter von Lithiummaterialien, sodass diese einzelne Mine einen bedeutenden Anteil der globalen Versorgung mit raffiniertem Lithium für die E-Auto-Batterieproduktion ausmacht.
Betrifft der Neustart der CATL-Mine Käuferinnen und Käufer von Elektroautos in Europa?
Indirekt ja. CATL liefert Batteriezellen an viele europäische Automobilhersteller, darunter Volkswagen, BMW und Mercedes-Benz. Wäre die vorgelagerte Lithiumversorgung von CATL über einen längeren Zeitraum eingeschränkt, könnte dies irgendwann die Batteriepreise oder die Verfügbarkeit europäischer E-Auto-Modelle beeinflussen. Der Neustart der Mine verringert dieses vorgelagerte Risiko und stärkt die Fähigkeit von CATL, seine globalen Kunden weiterhin wettbewerbsfähig mit Zellen zu versorgen.
Quelle: https://www.electrive.com/2026/07/01/catl-resumes-operations-at-its-lithium-mine-in-jiangxi/